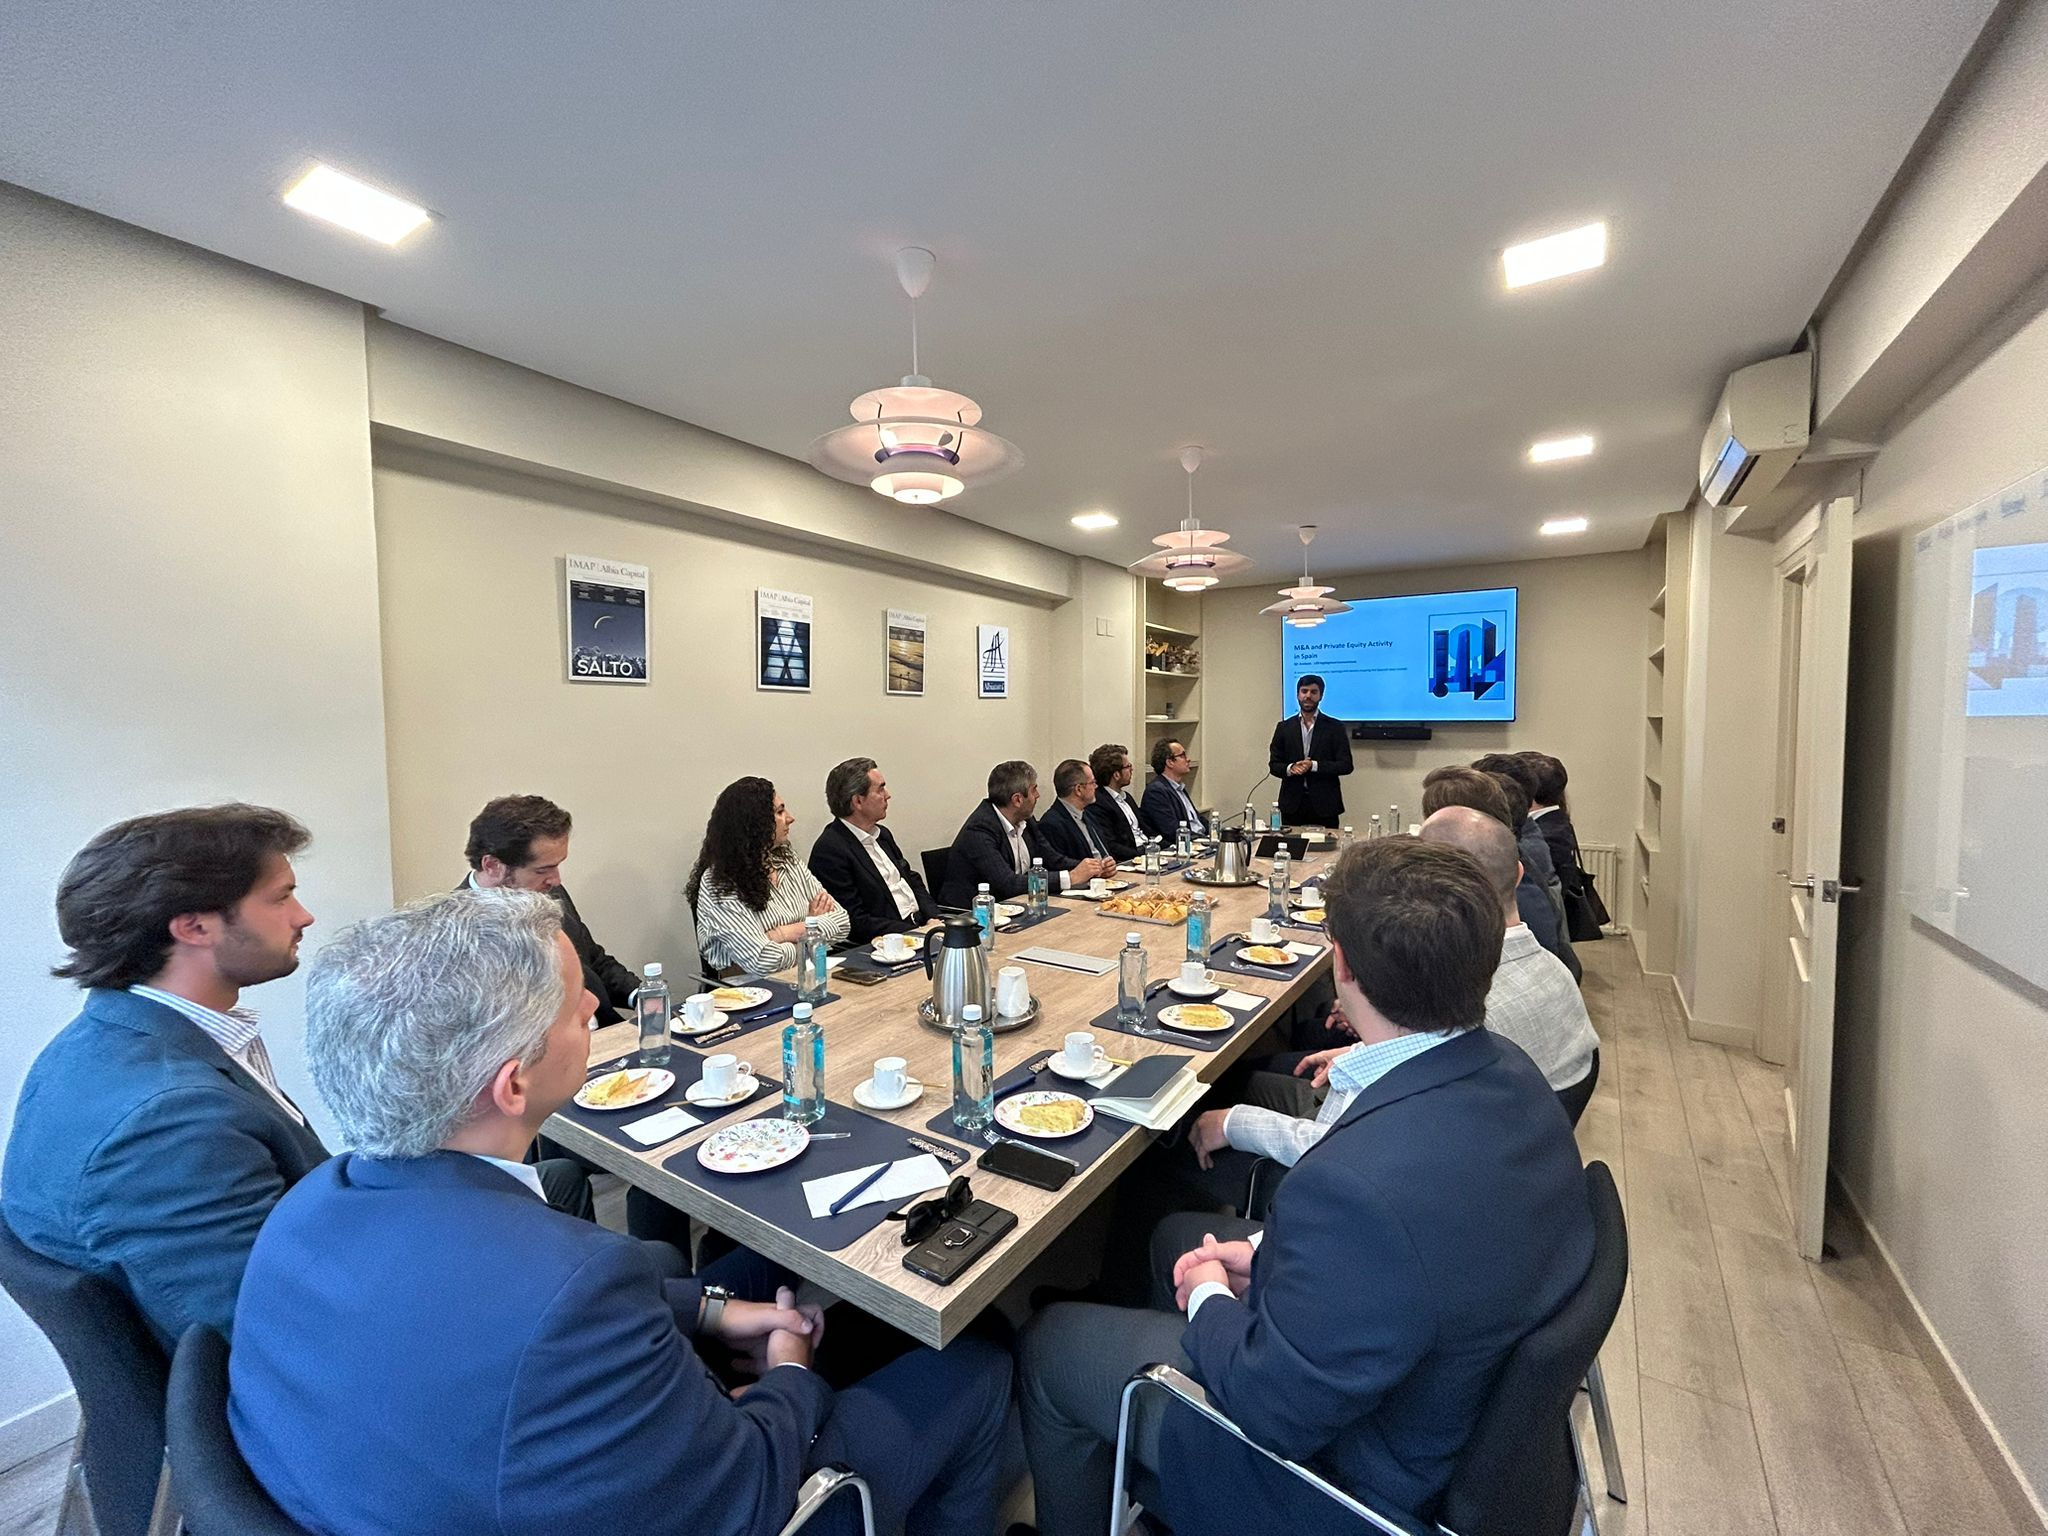
Un placer recibir un trimestre más a amigos y colaboradores para compartir nuestra interpretación de la actividad M&A y Private Equity reciente.
En lo que a tipo de operación se refiere, si miramos las 120 transacciones públicas que destaqué en el Q1, nos encontramos con lo siguiente:
El Private Equity tomado en conjunto (inversiones, desinversiones, addons) aglutina el mayor número de operaciones con el 58% frente al 48% de las operaciones de M&A (entre compañáis sin PEs en la ecuación).
Como siempre, la actividad PE está dominada por la actividad de sus participadas, es decir, por los addons. Representan el 38% de todas las operacionse del trimestre y un 65% de todas las operaciones relacionadas con PE. La mitad de las operaciones las lideran compañías extranjeras participadas por fondos de PE que vienen a pescar a España. Un 39% de los addons en España los lideran empresas españolas respaldadas por fondos de PE. Solo un 11% de los addons se hacen en el extranjero, es decir, compañías españolas participadas por PE comprando fuera. Este porcentaje se parece mucho al que obtenemos cuando analizamos la actividad outbound total (adquisiciones de las empresas españolas en el extranjeros).
Las inversiones del PE en nuevas plataformas representa un 13% de todas las operaciones selecciondas de este trimestre y un 23% de toda la actividad PE. Inversor mayoritariamente nacional. Destacan los inversores vascos, con 4/16 de operaciones (Talde x2, ABE, Mirai). Los sectores que destacan: Healthcare e Industrials. Reseñable también al primera inversión por parte de Aleos Capital.
Visto las inversiones y los addons, nos quedan las desiversiones, que apenas representan 7% del total y un 11% de la actividad PE. La más relevante es sin duda el secundario que llevan a cabo Platinum y Blackstone/EQT con Urbaser. Seguimos.