Nos preguntan qué hay detrás de la actividad M&A y Private Equity en servicios profesionales. ¿Por qué ahora y no hace 10 años?
En primer lugar hay que destacar que aunque el interés de los fondos de Private Equity en España es un fenómeno relativamente nuevo, no lo es en otras geografías. En países como Reino Unido, este sector, en todos sus estratos, es un habitual de este tipo de inversor. De hecho, Tresmares Capital, una de las gestoras más importantes en España, ha ayudado en la ejecución de numerosas operaciones en ese país (caso Affinia Group).
En España, tras varios años de consolidadores independientes bajo el radar como Afianza, la entrada de Ufenau en Sagardoy y otras plataformas como Auxadi, Legálitas o Adlanter puso el foco en el sector. Por supuesto, las operaciones de Waterland y Auren y la reciente operación de direct lending the Blackrock y Afianza han terminado de asentar en la conciencia de todos que se trata de un sector activo en el plano corporativo.
Por todo ello, la actividad hoy responde más a la madurez de nuestro mercado, tanto en lo que se refiere a nuestra economía como a la propia evolución del private equity y de la competencia existente entre ellos. ¿Para qué molestarse en montar una plataforma a partir de, por ejemplo, 5 adquisiciones, si tengo sectores en los que la ruta a mi TIR y MOIC es mucho más directa? Hoy ya no es tan sencillo y lo estamos viendo en la vuelta de los fondos nacionales que tuvieron su origen en el lower middle market a esta parte del mercado.
Con todo, es innegable que existen tendencias de fondos que hacen interesante este sector, al menos desde el plano del crecimiento, palanca fundamental para crear valor, más en este contexto de competencia entre gestoras.
El nicho más interesante desde nuestro punto de vista es el BPO, las llamadas gestorías, en sus vertientes contable, fiscal y laboral. El principal motivo es su integración en el back office de las empresas, tanto en el plano financiero, como de recursos humanos e incluso tecnológico. Esto supone una garantía de recurrencia y largo plazo. Esto a su vez permite que haya menos dependencia de profesionales con nombre y apellidos, a diferencia de lo que ocurre, por ejemplo, en los despachos de abogados.
Dado la dispersión de servicios ofrecidos por estas compañías, tenemos curiosidad por ver las futuras salidas, pero apostaríamos por secundarios. La recurrencia de buena parte de los servicios hace a estas compañías interesantes. Por el contrario, la retención de talento y los esquemas de incentivos son tradicionalmente problemáticos.
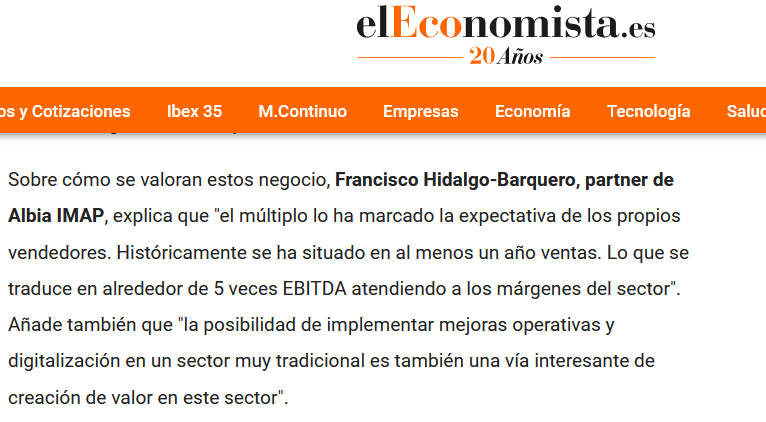
Más insights en el último artículo de Cristian Reche Asensi en elEconomista: https://www.eleconomista.es/capital-riesgo/noticias/13932237/05/26/los-fondos-salen-de-compras-y-agitan-la-concentracion-entre-consultoras.html