VÍDEO

Premio Compromiso IME

youtube.com

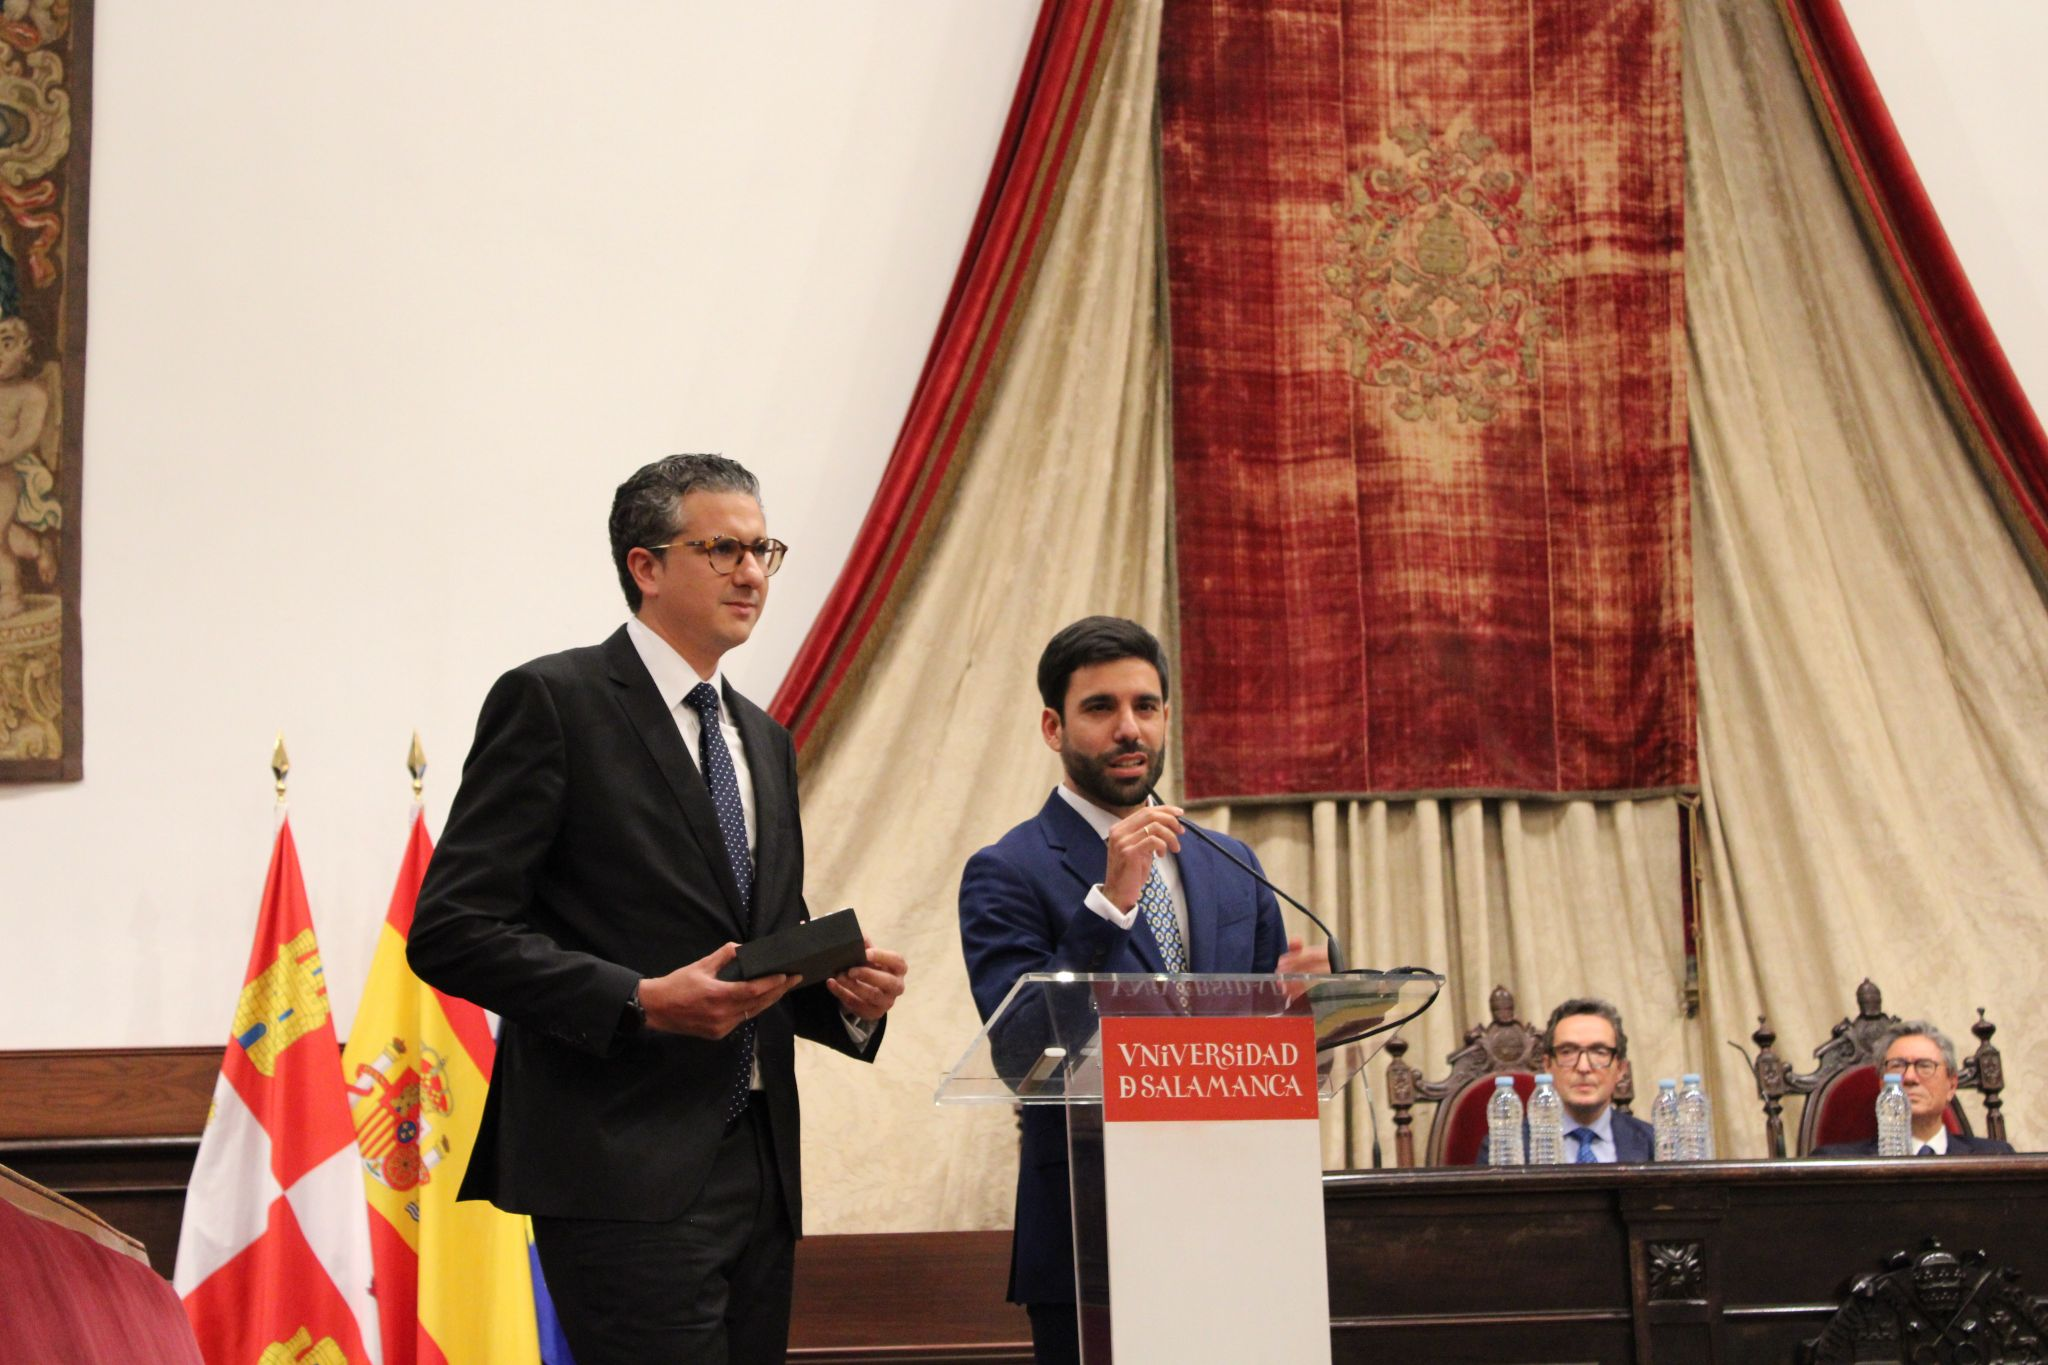
Fue un orgullo para Ricardo Dávila y para mí recoger en nombre de Albia el premio Compromiso IME hace unos días en la Universidad de Salamanca.

Como muchos sabéis, nuestra relación con esta histórica institución va mucho más allá de la Cátedra Empresa Familiar.

Además del vínculo personal de Ricardo, la empresa que fundamos hace ya diez años dio sus primeros pasos en los pasillos de la USAL.

El evento fue una gran oportunidad para recordar nuestra motivación. Porque nuestra actividad nos apasiona, pero aun más lo que supone el M&A y el Private Equity para el tejido empresarial y, por tanto, para el bienestar de toda la sociedad. El papel de la formación es otro gran pilar que estamos muy orgullosos de impuslar.

https://www.youtube.com/watch?v=ckHMDYf3J3U&t=1099s

POST

Nos preguntan qué hay detrás de la actividad M&A y Private Equity en servicios profesionales. ¿Por qué ahora y no hace 10 años?

En primer lugar hay que destacar que aunque el interés de los fondos de Private Equity en España es un fenómeno relativamente nuevo, no lo es en otras geografías. En países como Reino Unido, este sector, en todos sus estratos, es un habitual de este tipo de inversor. De hecho, Tresmares Capital, una de las gestoras más importantes en España, ha ayudado en la ejecución de numerosas operaciones en ese país (caso Affinia Group).

En España, tras varios años de consolidadores independientes bajo el radar como Afianza, la entrada de Ufenau en Sagardoy y otras plataformas como Auxadi, Legálitas o Adlanter puso el foco en el sector. Por supuesto, las operaciones de Waterland y Auren y la reciente operación de direct lending the Blackrock y Afianza han terminado de asentar en la conciencia de todos que se trata de un sector activo en el plano corporativo.

Por todo ello, la actividad hoy responde más a la madurez de nuestro mercado, tanto en lo que se refiere a nuestra economía como a la propia evolución del private equity y de la competencia existente entre ellos. ¿Para qué molestarse en montar una plataforma a partir de, por ejemplo, 5 adquisiciones, si tengo sectores en los que la ruta a mi TIR y MOIC es mucho más directa? Hoy ya no es tan sencillo y lo estamos viendo en la vuelta de los fondos nacionales que tuvieron su origen en el lower middle market a esta parte del mercado.

Con todo, es innegable que existen tendencias de fondos que hacen interesante este sector, al menos desde el plano del crecimiento, palanca fundamental para crear valor, más en este contexto de competencia entre gestoras.

El nicho más interesante desde nuestro punto de vista es el BPO, las llamadas gestorías, en sus vertientes contable, fiscal y laboral. El principal motivo es su integración en el back office de las empresas, tanto en el plano financiero, como de recursos humanos e incluso tecnológico. Esto supone una garantía de recurrencia y largo plazo. Esto a su vez permite que haya menos dependencia de profesionales con nombre y apellidos, a diferencia de lo que ocurre, por ejemplo, en los despachos de abogados.

Dado la dispersión de servicios ofrecidos por estas compañías, tenemos curiosidad por ver las futuras salidas, pero apostaríamos por secundarios. La recurrencia de buena parte de los servicios hace a estas compañías interesantes. Por el contrario, la retención de talento y los esquemas de incentivos son tradicionalmente problemáticos.

Más insights en el último artículo de Cristian Reche Asensi en elEconomista: https://www.eleconomista.es/capital-riesgo/noticias/13932237/05/26/los-fondos-salen-de-compras-y-agitan-la-concentracion-entre-consultoras.html
https://www.youtube.com/watch?v=_ihYUT6C22o

Ya está disponible la conversación que mantuvimos la semana pasada con Eduardo García-Oliveros Serrano en FORO DE FOROS.

En el vídeo os dejo una pequeña introducción que explica los motivos por los que hemos unido algo tan importante como la continuidad y crecimiento empresarial con la actividad de la fundación.

Entrando en detalle, a lo largo de la sesión analizamos la evolución del Private Equity en España y del rol de los Family Office, poniendo en contexto esta historia con la propia realidad del tejido empresarial en España.

Además y coincidiendo con el lanzamiento del fondo temático de Anta, hemos hablado del interés de los inversores en defensa, la industria aeroespacial y tecnologías duales. Todo ello con el objetivo de discernir si estamos ante una oportunidad coyuntural o si, por el contrario, España cuenta con características que la hacen especialmente interesante en esta tesis de inversión.

Sigue a Foro de Foros y a ALBIA | IMAP, Fusiones y Adquisiciones M&A para no perderte futuras ediciones. Gracias por la participación, Eduardo y Anta Asset Management.

POST

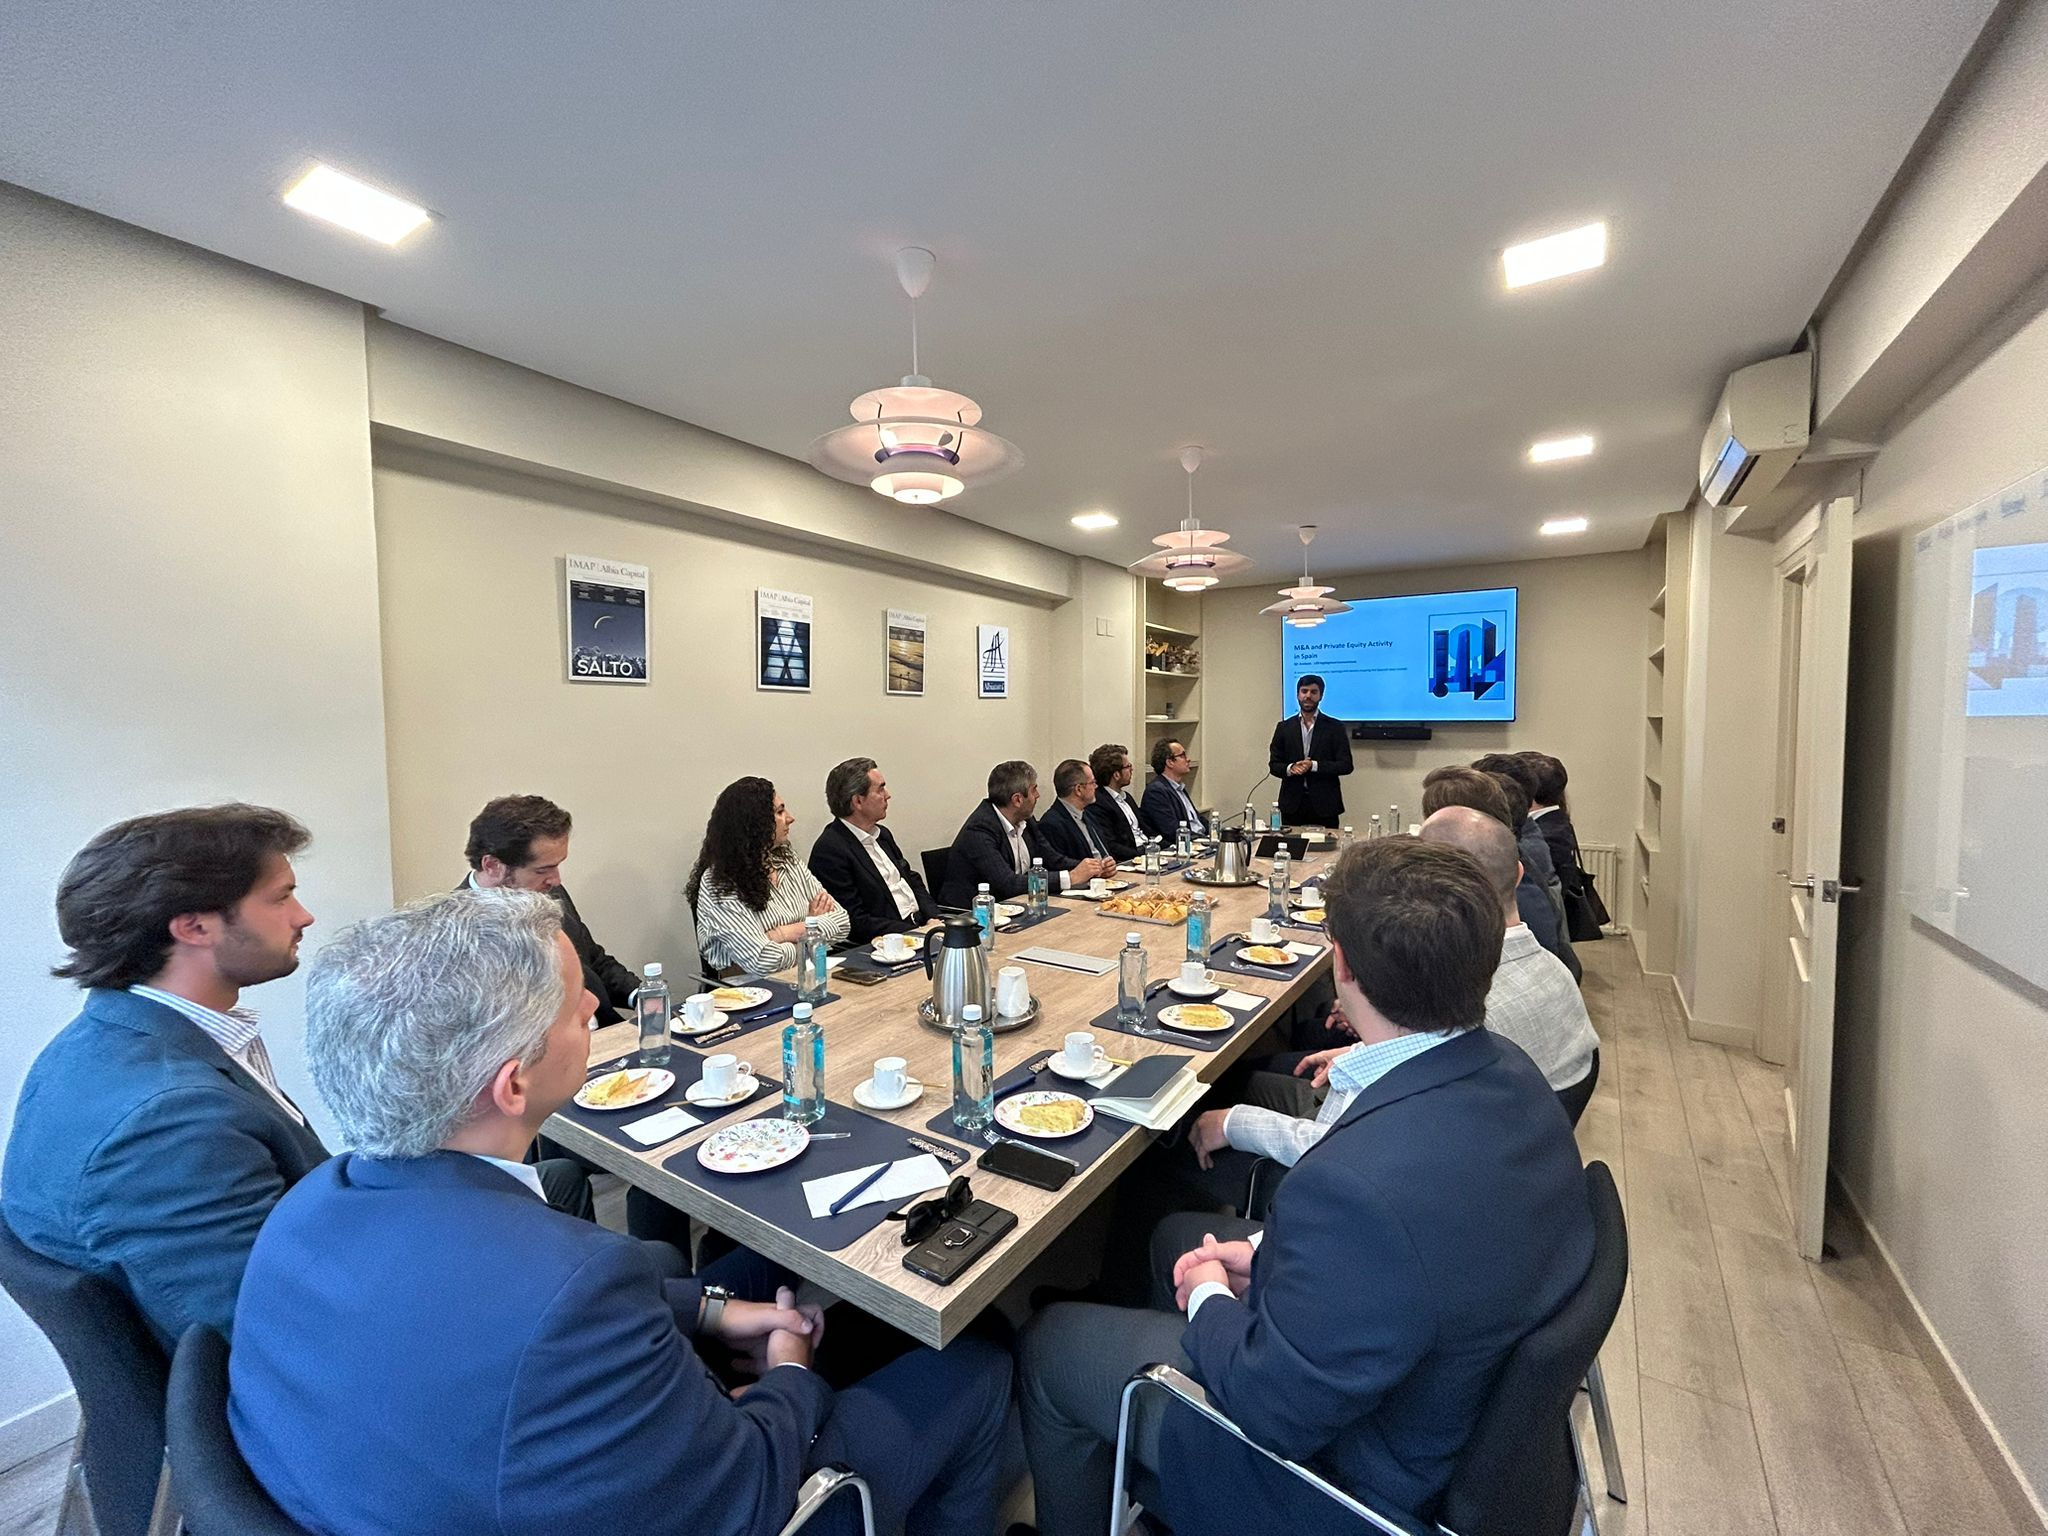
Un placer recibir un trimestre más a amigos y colaboradores para compartir nuestra interpretación de la actividad M&A y Private Equity reciente.


En lo que a tipo de operación se refiere, si miramos las 120 transacciones públicas que destaqué en el Q1, nos encontramos con lo siguiente:

El Private Equity tomado en conjunto (inversiones, desinversiones, addons) aglutina el mayor número de operaciones con el 58% frente al 48% de las operaciones de M&A (entre compañáis sin PEs en la ecuación).

Como siempre, la actividad PE está dominada por la actividad de sus participadas, es decir, por los addons. Representan el 38% de todas las operacionse del trimestre y un 65% de todas las operaciones relacionadas con PE. La mitad de las operaciones las lideran compañías extranjeras participadas por fondos de PE que vienen a pescar a España. Un 39% de los addons en España los lideran empresas españolas respaldadas por fondos de PE. Solo un 11% de los addons se hacen en el extranjero, es decir, compañías españolas participadas por PE comprando fuera. Este porcentaje se parece mucho al que obtenemos cuando analizamos la actividad outbound total (adquisiciones de las empresas españolas en el extranjeros).

Las inversiones del PE en nuevas plataformas representa un 13% de todas las operaciones selecciondas de este trimestre y un 23% de toda la actividad PE. Inversor mayoritariamente nacional. Destacan los inversores vascos, con 4/16 de operaciones (Talde x2, ABE, Mirai). Los sectores que destacan: Healthcare e Industrials. Reseñable también al primera inversión por parte de Aleos Capital.

Visto las inversiones y los addons, nos quedan las desiversiones, que apenas representan 7% del total y un 11% de la actividad PE. La más relevante es sin duda el secundario que llevan a cabo Platinum y Blackstone/EQT con Urbaser. Seguimos.